

Un importe superior a € está disponible para el segundo préstamo

-
Importe del préstamo
1500 €
-
Interés
354,5 €
290,25 €
-
Total a devolver
1790,25 €
-
Fecha de devolución to 09.03.2023

¿Estás en el ASNEF y no lo sabes?
Cómo comprobarlo y qué puedes hacer ahora mismo
Hay situaciones financieras que se complican sin que te des cuenta. Una factura que se olvidó pagar, un recibo que no se domicilió bien, una deuda de hace años que creías resuelta. Y de repente, cuando intentas solicitar un préstamo o contratar un servicio, algo falla. En muchos casos, el motivo está en el ASNEF
Si nunca has consultado si tu nombre aparece en este fichero, puede que estés tomando decisiones financieras con información incompleta. Este artículo explica qué es el ASNEF exactamente, por qué importa más de lo que parece y cómo puedes comprobar tu situación hoy mismo, de forma gratuita.
¿Qué es el ASNEF y para qué sirve?
ASNEF son las siglas de la Asociación Nacional de Establecimientos Financieros de Crédito. Detrás del nombre técnico hay algo bastante concreto: un fichero donde se registran personas con deudas pendientes que no han sido saldadas.
Lo gestiona Equifax, una de las principales empresas de información crediticia en España. Bancos, financieras, compañías de telefonía, suministradores de energía y otros proveedores de servicios lo consultan de forma habitual antes de aprobar cualquier operación donde el cobro esté en juego.
Piénsalo como un historial compartido entre empresas. Si en algún momento dejaste de pagar una deuda — aunque fuera pequeña — y la empresa acreedora lo reportó, tu nombre puede estar ahí registrado. No hace falta haber tenido un problema grave con un banco. Una factura de móvil impagada es suficiente para entrar en la lista.
Por qué aparecer en el ASNEF tiene más consecuencias de las que imaginas
La mayoría de la gente asocia el ASNEF con los préstamos, y sí: estar en el fichero de morosos complica mucho la aprobación de créditos. Pero el impacto va bastante más allá. Estos son los ámbitos donde figurar en la lista de morosos puede causarte problemas reales:
- Préstamos y créditos: la mayoría de bancos y financieras realizan consulta al fichero ASNEF antes de aprobar cualquier solicitud. Un registro activo suele traducirse en rechazo directo.
- Telefonía e internet: los operadores comprueban el historial antes de dar de alta nuevas líneas o contratos con dispositivo incluido.
- Suministros del hogar: luz, gas y agua también se verifican. En una vivienda nueva, puede bloquearte el alta desde el primer día.
- Alquiler: algunos propietarios y agencias inmobiliarias solicitan un informe crediticio antes de firmar un contrato de arrendamiento.
- Financiación a plazos: compras en tiendas con pago fraccionado, electrodomésticos o vehículos también pueden quedar bloqueadas.
Cuando quieres cambiar de compañía de teléfono, dar de alta el suministro de luz o gas en una nueva vivienda, o incluso firmar ciertos contratos de servicios, muchas empresas realizan una consulta previa. Si detectan que figuras en el ASNEF, pueden negarte el alta directamente.
El motivo es sencillo: estas compañías cobran mediante domiciliación bancaria, lo que implica una relación de confianza continua. Si tu historial muestra deudas sin resolver, el riesgo para ellas es real.
En el ámbito financiero, las consecuencias son todavía más directas. Solicitar un préstamo personal, una tarjeta de crédito o cualquier forma de financiación estando en el fichero ASNEF puede resultar en un rechazo automático. Y ese rechazo, además, queda registrado en tu historial crediticio, lo que puede dificultar futuras solicitudes aunque luego resuelvas la deuda.
Si estás pensando en pedir un crédito en el corto plazo, conocer tu situación en el ASNEF antes de solicitarlo no es opcional. Es el primer paso.
Qué tipo de deudas acaban en el ASNEF
No todas las deudas llegan automáticamente al fichero. Para que una empresa pueda incluirte en el ASNEF, la deuda tiene que existir, ser cierta y haber sido reclamada previamente. Esto significa que, en teoría, el acreedor debe haberte comunicado la deuda antes de reportarla.
En la práctica, las situaciones más habituales son:
- Cuotas de préstamos o créditos sin pagar durante varios meses
- Facturas de telefonía, internet o suministros energéticos que quedaron pendientes
- Pagos a plazos de compras financiadas que se interrumpieron
- Deudas con entidades bancarias por descubiertos o tarjetas no liquidadas
El tiempo que un dato permanece en el fichero no es indefinido. La normativa española establece que los datos deben eliminarse una vez que la deuda ha sido saldada, o cuando han pasado cinco años desde su vencimiento, aunque los plazos pueden variar según el tipo de deuda y la empresa que realizó el registro.
Cómo saber si estás en el ASNEF: tres formas de consultarlo gratis
Consultar el fichero ASNEF es un derecho. Cualquier persona puede comprobar si sus datos aparecen registrados, y hacerlo no tiene ningún coste. Estas son las vías disponibles:
1. Por teléfono Puedes llamar al número de Atención al Consumidor de ASNEF: +34 917 814 400. Es gratuito y te orientarán sobre tu situación en el fichero. Es la opción más rápida si necesitas una respuesta inmediata.
2. Por correo electrónico Equifax dispone de un formulario de consulta en su web. Una vez rellenado, se envía a sac@equifax.es. El plazo de respuesta habitual es de unos diez días hábiles, así que si tienes urgencia, el teléfono es mejor opción.
3. De forma presencial Si puedes desplazarte a Madrid, las oficinas de ASNEF están en la calle Velázquez, 64-66, 2ª planta, 28001. Allí puedes gestionar la consulta directamente.
En cualquier caso, ten a mano tu DNI o NIE. Lo necesitarás para identificarte en el proceso.
Qué hacer si tus datos en el ASNEF son incorrectos
Ocurre más de lo que parece. Al consultar el fichero, algunas personas descubren que aparecen registradas por una deuda que ya pagaron, por un error de la empresa acreedora o incluso por datos que no les corresponden.
Si ese es tu caso, tienes derecho a reclamar la corrección o eliminación de esos datos. La empresa que realizó el registro es responsable de que la información sea veraz y esté actualizada. Puedes presentar una reclamación directamente ante Equifax o ante la Agencia Española de Protección de Datos (AEPD) si consideras que tus derechos han sido vulnerados.
En situaciones donde el error en el ASNEF te haya causado un perjuicio concreto — un préstamo rechazado, un contrato denegado — también existe la posibilidad de reclamar una indemnización por daños y perjuicios. Es un proceso que puede requerir asesoramiento legal, pero el derecho existe.
Lo importante es no ignorarlo. Un dato incorrecto en el fichero puede estar afectando tus posibilidades de acceso a financiación o servicios sin que lo sepas.
Si ya sabes que tienes una deuda: qué conviene hacer antes de pedir un crédito
La lógica es clara: saldar la deuda es el camino más directo para salir del ASNEF y recuperar el acceso normal a financiación. Pero el proceso no siempre es inmediato. Una vez que pagas, el acreedor tiene que notificarlo a Equifax para que el dato sea eliminado. Ese trámite puede tardar unos días.
Si tienes una deuda pendiente y quieres resolver la situación, estos son los pasos recomendados:
- Consulta el fichero para confirmar qué deuda está registrada y quién la reportó.
- Contacta con el acreedor para acordar el pago o negociar un plan si no puedes abonar el total de una vez.
- Realiza el pago y guarda el justificante. Es el documento clave para cualquier reclamación posterior.
- Solicita la eliminación del dato a Equifax una vez que el acreedor confirme el pago. Si no se actualiza en un plazo razonable, puedes reclamarlo con el justificante como respaldo.
Si la deuda es complicada de resolver de golpe, otra opción es negociar directamente con la empresa acreedora un plan de pago. Muchas compañías prefieren llegar a un acuerdo antes que gestionar el impago indefinidamente.
¿Necesitas financiación y estás en el ASNEF?
Estar en la lista de morosos no significa automáticamente que no puedas acceder a ningún tipo de crédito. Existen opciones de préstamo con ASNEF diseñadas específicamente para estas situaciones, aunque las condiciones y los importes disponibles son distintos a los de un préstamo convencional.
En RealCredito evaluamos cada solicitud de forma individual. Si necesitas un préstamo rápido online para resolver un imprevisto y tu situación en el ASNEF te preocupa, puedes consultarlo directamente. El proceso es completamente digital, la respuesta llega en minutos y el importe se transfiere en un máximo de 24 horas hábiles.
Los primeros préstamos van de 50 € a 300 €. Para clientes con historial en RealCredito, el límite puede llegar hasta 1.200 €. Y dependiendo de la aprobación, el primer crédito puede tener un coste del 0 %.
Conocer tu situación en el fichero ASNEF es siempre el primer paso. A partir de ahí, hay más opciones disponibles de las que suelen parecer.
¿Tienes dudas sobre tu situación crediticia o quieres saber qué opciones tienes disponibles? En RealCredito puedes consultar sin compromiso.
Conclusión: conocer tu situación es el primer paso
El ASNEF no es una condena permanente. Es un fichero que refleja una situación concreta en un momento concreto, y esa situación puede cambiar. Consultar si apareces, identificar de dónde viene el registro y actuar en consecuencia — ya sea pagando, reclamando un error o negociando con el acreedor — son pasos que están al alcance de cualquier persona.
Lo que sí conviene evitar es tomar decisiones financieras importantes sin saber si estás en la lista de morosos. Solicitar un crédito, firmar un contrato de suministro o iniciar un proceso de alquiler sin haberlo comprobado antes puede traducirse en rechazos innecesarios y anotaciones negativas en tu historial crediticio que compliquen las cosas a futuro.
Si tu situación está resuelta o en proceso de resolución y necesitas financiación puntual, en RealCredito puedes consultar qué opciones tienes disponibles. El proceso es online, la respuesta es rápida y las condiciones se muestran antes de que confirmes nada.
Preguntas frecuentes sobre el ASNEF
El plazo máximo es de cinco años desde el vencimiento de la deuda, siempre que no haya sido saldada. Si pagas la deuda antes de que se cumplan esos cinco años, el dato debe eliminarse una vez que el acreedor lo notifique a Equifax. No desaparece de forma automática: hay que solicitarlo o esperar a que el acreedor lo actualice.
Depende de la entidad. Los bancos tradicionales suelen rechazar solicitudes con registros en ASNEF. Sin embargo, algunos prestamistas online pueden evaluar cada caso individualmente, especialmente para importes pequeños.
Al consultar el fichero, la respuesta de Equifax incluye información sobre qué entidad reportó la deuda, el importe registrado y la fecha de vencimiento. Con esos datos puedes identificar de dónde viene el problema y contactar directamente con el acreedor.
Tienes derecho a reclamar la corrección o eliminación del dato. Puedes solicitar la rectificación directamente a Equifax o ante la AEPD si el error no se corrige.
No. Consultar tú mismo tu situación en el fichero ASNEF no deja ningún rastro negativo en tu historial. Es diferente a cuando una empresa financiera consulta tu expediente al valorar una solicitud de crédito, que sí puede quedar registrado. Revisar tu propia situación no tiene ningún efecto negativo.
Préstamo personal, minicrédito, hipoteca, línea de crédito, tarjeta revolving… No existe una única lista de tipos de préstamos, porque se pueden clasificar de varias maneras: según la garantía que pide la entidad, el plazo para devolverlos, la finalidad del dinero o el tipo de interés. Cada uno está pensado para una necesidad concreta.
Conviene tenerlo claro antes de firmar, porque elegir mal el tipo de préstamo suele salir más caro que elegir mal la entidad. Financiar una reforma con una tarjeta revolving o pedir una hipoteca para cubrir un gasto de 300 € son errores que ninguna oferta, por buena que sea, puede compensar.
Lo que tienen en común todos los préstamos
Sea cual sea el tipo, cualquier préstamo se define por cuatro elementos:
- El capital: el dinero que recibes y tienes que devolver.
- El interés: el coste que pagas por disponer del dinero prestado. Se expresa con el TIN, el tipo de interés puro, y con la TAE, que incluye además ciertas comisiones y gastos y la frecuencia de los pagos. Para comparar préstamos, fíjate siempre en la TAE.
- El plazo: el tiempo que tienes para devolverlo, en una o varias cuotas.
- La garantía: lo que respalda la devolución. Puede ser solo tu compromiso personal o también un avalista, un vehículo o una vivienda.
Estos elementos permiten distinguir y comparar los distintos tipos de préstamos.
Cómo se clasifican los préstamos
| Criterio | Tipos | Ejemplo |
| Garantía | Con garantía personal, con aval, con garantía real (un bien) | Un préstamo personal frente a una hipoteca |
| Plazo | Corto (días o meses), medio (pocos años), largo (muchos años) | Un minicrédito frente a una hipoteca a 25 años |
| Finalidad | Consumo, vehículo, vivienda, estudios, negocio | Un préstamo para coche frente a uno para reformas |
| Tipo de interés | Fijo, variable, mixto | Una hipoteca a tipo fijo frente a una variable |
Un mismo préstamo encaja a la vez en varias categorías. Una hipoteca, por ejemplo, es un préstamo con garantía real, a largo plazo y para vivienda.
Los tipos de préstamos más habituales en España
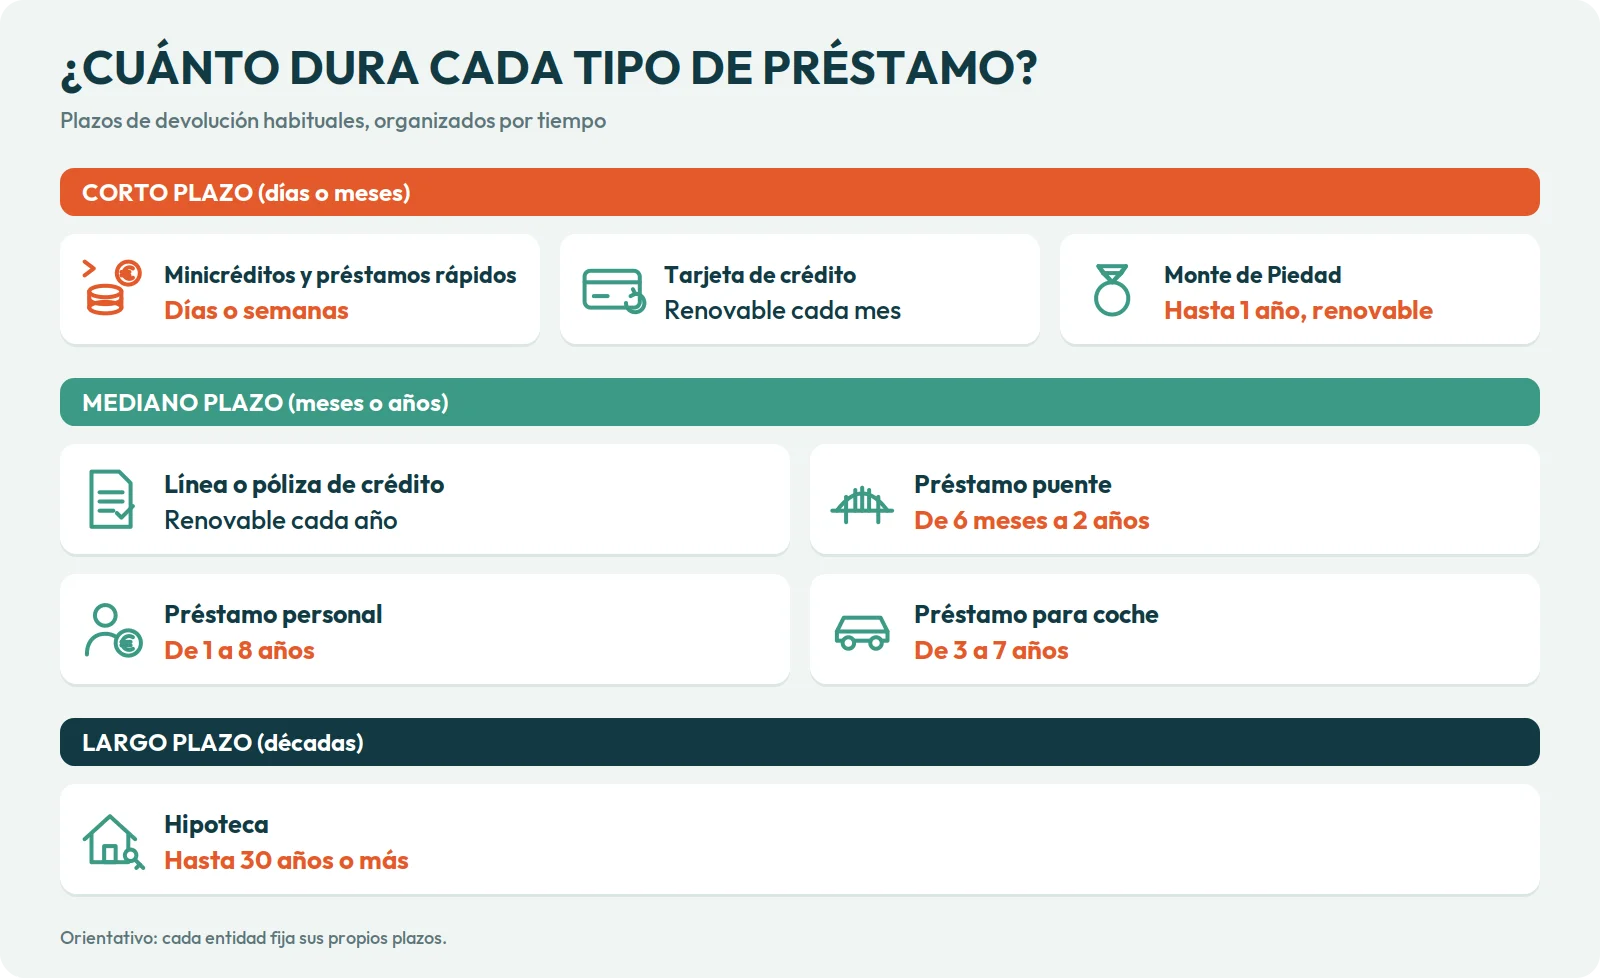
[INFOGRAFÍA: «¿Cuánto dura cada tipo de préstamo?». Tarjetas agrupadas en corto, mediano y largo plazo con el plazo habitual de cada tipo de préstamo: minicréditos y préstamos rápidos, tarjeta de crédito, Monte de Piedad, línea o póliza de crédito, préstamo puente, préstamo personal, préstamo para coche e hipoteca. Nota al pie: «Orientativo: cada entidad fija sus propios plazos».]
Préstamo personal
Es el préstamo más versátil. La entidad te entrega una cantidad de una sola vez y la devuelves en cuotas mensuales durante uno o varios años. No hace falta aportar más garantía que tu propio compromiso de pago, respaldado por tus ingresos. El Banco de España recoge sus características básicas en su guía sobre préstamos personales y crédito al consumo.
Para qué sirve: gastos de cierta entidad que no puedes asumir de golpe, como una reforma, un tratamiento médico o la compra de electrodomésticos.
Ten en cuenta: al no haber garantía real, el interés es más alto que en una hipoteca. Revisa si hay comisión de apertura y comprueba si te ofrecen seguros u otros productos asociados y si son realmente obligatorios.
Préstamos rápidos y minicréditos
Son préstamos de importe pequeño y plazo muy corto, también conocidos como créditos rápidos, que se solicitan y se firman por internet. La respuesta suele llegar en minutos y el dinero, en el mismo día o en el siguiente. Los importes suelen ser de unos cientos de euros y se devuelven en días o semanas.
Cuándo tienen sentido: ante un imprevisto puntual que puedes cubrir con tu próximo ingreso, como una avería del coche, una factura inesperada o un gasto médico urgente a mitad de mes.
Lo que debes vigilar: no están pensados para financiar gastos que se repiten cada mes ni para pagar otras deudas. Antes de firmar, lee la Información normalizada europea sobre el crédito al consumo, donde aparecen la TAE, el total a devolver y lo que pasa si te retrasas. Los intereses de demora en este tipo de préstamos son elevados y, si el impago se prolonga, la deuda puede acabar en un fichero de morosos como ASNEF. Por eso, pide solo lo que sabes que podrás devolver en la fecha acordada.
Préstamo hipotecario
Es un préstamo con la garantía de un inmueble, normalmente la vivienda que se compra con él. Esa garantía permite importes altos, plazos de hasta 30 años o más e intereses más bajos que los de un préstamo personal. En las hipotecas para vivienda habitual, lo más frecuente es que la entidad financie alrededor del 80 % del menor valor entre el precio de compra y la tasación, aunque depende del perfil del cliente y de la operación.
Desde junio de 2019, la Ley 5/2019 de contratos de crédito inmobiliario reparte los gastos de constitución: la entidad paga los de notaría, registro y gestoría, y tú, la tasación y las copias de la escritura que solicites.
El principal riesgo: si dejas de pagar, la entidad puede iniciar un procedimiento de ejecución hipotecaria y la vivienda puede llegar a subastarse. Elige con calma entre tipo fijo, variable o mixto, porque esa decisión marca lo que pagarás durante décadas.
Préstamo para coche
Puede ser un préstamo personal destinado a la compra del vehículo o la financiación que ofrece el propio concesionario a través de una financiera. Algunos concesionarios aplican un descuento en el precio solo si financias con ellos, y esa financiación puede acabar costando más de lo que te ahorras. Antes de decidir, compara el coste total de las dos opciones.
Préstamo con garantías adicionales: aval o garantía real
Además de tu compromiso personal, la entidad puede pedir una garantía extra. Hay dos tipos muy distintos:
- Con aval. Una tercera persona, el avalista, se compromete a pagar si tú no lo haces, y responde de la deuda con su propio patrimonio.
- Con garantía real. Un bien concreto respalda el préstamo, como un vehículo o un inmueble. Si no pagas, la entidad puede ejecutar esa garantía.
En ambos casos es más fácil obtener el préstamo o conseguir mejores condiciones, pero el riesgo ya no recae solo en ti. Antes de pedir a alguien que te avale, asegúrate de que entiende lo que firma.
Línea de crédito y póliza de crédito
A diferencia del préstamo, aquí no recibes el dinero de una vez. La entidad pone a tu disposición un límite y tú usas lo que necesitas cuando lo necesitas. Pagas intereses solo por lo que utilizas, aunque suele haber una comisión por la parte que no usas.
Es habitual entre autónomos y empresas con necesidades de liquidez que van y vienen, aunque también la contratan particulares. Suele tener un plazo de un año renovable: si la entidad no la renueva, tendrás que devolver lo dispuesto.
Tarjeta de crédito y tarjeta revolving
Una tarjeta de crédito te permite pagar ahora y abonar el gasto más adelante. Si lo pagas todo a fin de mes, normalmente no hay intereses. Las tarjetas revolving funcionan de otra manera: pagas una cuota mensual pequeña y la deuda se va renovando, con un coste que puede ser elevado.
Cuándo conviene: para compras del día a día que pagas íntegramente al mes siguiente.
Ojo con la revolving: una deuda pequeña puede alargarse durante años. Algunos contratos de tarjetas revolving han sido declarados usurarios por los tribunales, en función del tipo de interés aplicado y de las circunstancias de cada caso. Si vas a aplazar un pago, compara antes con un préstamo personal.
Préstamo entre particulares
Es el dinero que te presta un familiar, un amigo o un conocido, con o sin intereses, normalmente con condiciones más flexibles que las de una entidad.
Antes de aceptarlo: déjalo por escrito con el importe, el plazo y los intereses, si los hay, y preséntalo ante la Hacienda de tu comunidad autónoma, normalmente con el modelo 600 y en un plazo de 30 días hábiles (algunas comunidades fijan otro plazo). El préstamo está exento del impuesto, pero declararlo ayuda a que no se considere una donación.
Préstamo con garantía de objetos: el Monte de Piedad
Dejas en depósito joyas u otros objetos de valor y recibes un préstamo según su tasación, sin estudio de solvencia. Es una de las formas de financiación más antiguas que existen. Si no lo devuelves en plazo, el objeto puede acabar en subasta, así que pregunta antes cuánto te prestarán sobre su valor y qué intereses aplican.
Otros tipos de préstamos menos comunes
Algunos préstamos aparecen con frecuencia en artículos y contratos, aunque no son habituales para un particular:
| Tipo | Qué es |
| Préstamo puente | Financia temporalmente la compra de una vivienda mientras se vende la anterior. |
| Préstamo sindicado | Varias entidades financian juntas un importe muy elevado, normalmente a grandes empresas o proyectos. |
| Préstamo participativo | Parte del interés depende de los resultados de la empresa que lo recibe. Es habitual en la financiación pública de startups y pymes. |
| Préstamo lombardo | Está garantizado con valores, como acciones o fondos, que el cliente deja como garantía. |
| Préstamo bullet | Durante el plazo solo se pagan intereses y el capital se devuelve de una vez al final. |
| Préstamo pignoraticio | Está garantizado con un depósito u otros activos financieros que quedan bloqueados hasta su devolución. |
| Préstamo prendario | Está garantizado con un bien mueble, como joyas o un vehículo. |
| Préstamo blando | Tiene un interés inferior al de mercado, normalmente gracias a un apoyo público. |
Verás también la expresión «préstamo a fondo perdido», pero en realidad no es un préstamo: es una ayuda o subvención que no se devuelve si se cumplen las condiciones.
Otra forma de clasificarlos: cómo se devuelven
La forma de devolver el préstamo, lo que se llama sistema de amortización, también los distingue:
| Sistema | Cómo es la cuota | Dónde es habitual |
| Francés | Igual durante todo el préstamo; al principio pagas más intereses y menos capital | La mayoría de préstamos personales e hipotecas en España |
| Alemán | Más alta al principio y decreciente | Menos frecuente entre particulares |
| Americano | Solo intereses hasta el final, cuando se devuelve todo el capital | Préstamos bullet y financiación empresarial |
Cómo elegir el tipo de préstamo adecuado
Antes de comparar ofertas, responde a estas preguntas:
- ¿Cuánto necesitas exactamente? Pedir de más encarece el préstamo y no resuelve nada.
- ¿En cuánto tiempo puedes devolverlo sin apuros? Para unos cientos de euros que cubrirás con tu próxima nómina, un préstamo con un plazo de varios años no tiene sentido. Para una cantidad grande, un plazo de días tampoco.
- ¿Puedes o quieres aportar garantía? Con garantía, el interés baja, pero arriesgas el bien o comprometes al avalista.
- ¿Cuál es la TAE y el total a devolver? Compara siempre con estos dos datos, no con la cuota mensual.
- ¿Podrás pagar si surge otro imprevisto? Si la cuota te deja sin ningún margen, el préstamo es demasiado grande o el plazo demasiado corto.
Dudas habituales sobre los tipos de préstamos
No hay un número cerrado, porque depende del criterio: garantía, plazo, finalidad o tipo de interés. Para un particular, los más habituales son el préstamo personal, el préstamo rápido, la hipoteca, el préstamo para coche, la línea de crédito y la tarjeta.
Los bancos ofrecen sobre todo préstamos personales, hipotecas, préstamos para coche, líneas y pólizas de crédito y tarjetas. Los préstamos rápidos y los minicréditos los conceden principalmente financieras online.
Por tipo de interés, la hipoteca, gracias a su garantía. Pero en coste total, el más barato es el que se ajusta al importe que necesitas y al plazo en el que puedes devolverlo.
Los de importe pequeño, como los préstamos rápidos y los minicréditos, suelen pedir menos requisitos y se tramitan online. Aun así, la entidad evaluará tu solvencia antes de aprobarlo.
Para unos cientos de euros que vas a devolver con tu próximo ingreso, un préstamo rápido. Si necesitas varios meses para pagarlo, un préstamo personal suele salir más barato.
Sí. La mayoría de préstamos personales y préstamos rápidos solo exigen tu garantía personal, es decir, tus ingresos. La entidad pide un aval cuando considera que tu solvencia no es suficiente.
En un préstamo recibes todo el dinero de una vez y pagas intereses sobre el total. En un crédito tienes un límite disponible y pagas intereses solo por lo que usas.
Es la financiación a una persona para fines personales, como un coche o un imprevisto. Se rige en su mayoría por la Ley 16/2011, con excepciones como los préstamos hipotecarios, y te da 14 días naturales para desistir.